 Tim
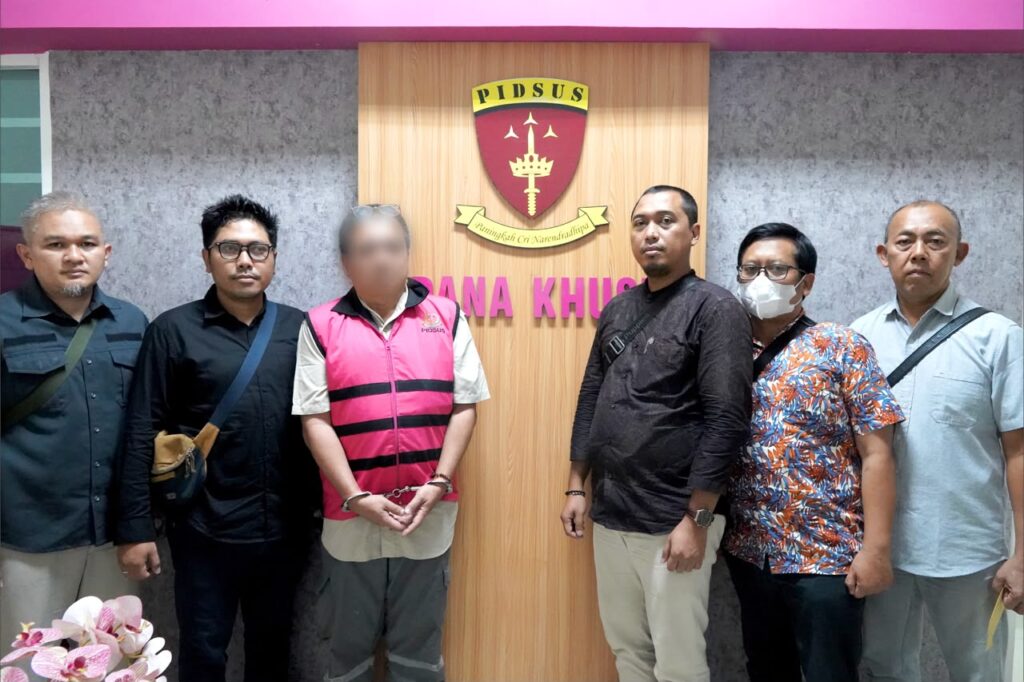
SIDOARJO. KemiriNews. Com | Kantor Wilayah Direktorat Jenderal Pajak Jawa Timur II (DJP Jatim II) terus melakukan penegakan hukum di bidang perpajakan untuk memastikan kepatuhan terhadap ketentuan perpajakan sekaligus menjaga penerimaan negara. Pada Kamis, 24 September 2026,
Penyidik Pegawai Negeri Sipil (PPNS) Kanwil DJP Jawa Timur II bersama Jaksa Peneliti Kejaksaan Tinggi Jawa Timur dan Tim Korwas Reskrimsus Polda Jawa Timur menyerahkan tanggung jawab tersangka dan barang bukti (Penyerahan Tahap II) kepada Kejaksaan Negeri Sidoarjo.
Penyerahan Tahap II dilakukan setelah berkas perkara tindak pidana di bidang perpajakan atas nama tersangka berinisial HT dinyatakan lengkap (P-21) oleh Kejaksaan Tinggi Jawa Timur. HT merupakan Direktur PT TBNP sekaligus pengendali penuh PT HNP. Perkara ini terkait dengan kegiatan usaha PT TBNP dan PT HNP yang berlokasi di Kabupaten Sidoarjo.
PT TBNP bergerak di bidang konstruksi bangunan industri, sedangkan PT HNP bergerak di bidang perdagangan eceran bahan dan barang konstruksi, yang semuanya beralamat di Tropodo, Kecamatan Waru, Kabupaten Sidoarjo, Jawa Timur
Diduga Terbitkan dan Gunakan Faktur Pajak TBTS, tersangka HT diduga melakukan tindak pidana di bidang perpajakan dalam kurun waktu 2017 sampai dengan 2021 dengan sengaja menerbitkan dan menggunakan Faktur Pajak yang Tidak Berdasarkan Transaksi yang Sebenarnya (TBTS). Tersangka juga diduga menyampaikan SPT Masa PPN PT TBNP untuk Masa Pajak Januari 2017 sampai dengan Desember 2021, dan PT HNP untuk Masa Pajak Januari 2017 sampai dengan Desember 2020 yang isinya tidak benar atau tidak lengkap. Selain itu, tersangka diduga menyampaikan SPT Tahunan PPh Badan PT TBNP Tahun Pajak 2017 sampai dengan 2021 dengan isi yang tidak benar atau tidak lengkap.
Dalam perkara tersebut, HT diduga melakukan perbuatan bersama-sama dengan pihak berinisial SH untuk memperoleh Faktur Pajak TBTS. Akibat dugaan perbuatan tersebut, timbul kerugian pada pendapatan negara dari jenis pajak PPh Badan dan PPN sekurang-kurangnya sebesar Rp996.171.197,00. (sembilan ratus sembilan puluh enam juta seratus tujuh puluh satu ribu seratus sembilan puluh tujuh rupiah).
Atas dugaan perbuatan tersebut, tersangka HT dipersangkakan melanggar Pasal 39A huruf a dan Pasal 39 ayat (1) huruf d juncto Pasal 43 ayat (1) UU KUP Undang-Undang Nomor 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara Perpajakan sebagaimana telah beberapa kali diubah terakhir dengan Undang-Undang Nomor 6 Tahun 2023, dengan ancaman pidana penjara paling singkat 6 (enam) bulan dan paling lama 6 (enam) tahun serta denda paling sedikit 2 (dua) kali dan paling banyak 4 (empat) kali jumlah pajak terutang yang tidak atau kurang dibayar.
Penanganan Perkara Sesuai Ketentuan Hukum dilaksanakan berdasarkan hukum acara pidana yang berlaku, yaitu Undang-Undang Nomor 20 Tahun 2025 tentang Kitab Undang-Undang Hukum Acara Pidana (KUHAP). Dalam perkara tindak pidana perpajakan, ketentuan KUHAP diterapkan bersama ketentuan khusus (lex specialis) dalam UU KUP beserta peraturan pelaksanaannya, termasuk Peraturan Menteri Keuangan Nomor 17 Tahun 2025 tentang Penyidikan Tindak Pidana di Bidang Perpajakan.
Setelah berkas perkara dinyatakan lengkap oleh Kejaksaan Tinggi Jawa Timur, PPNS Kanwil DJP Jawa Timur II melaksanakan Penyerahan Tahap II berupa tersangka dan barang bukti ke Kejaksaan Negeri Sidoarjo untuk selanjutnya diproses ke tahap penuntutan oleh Jaksa Penuntut Umum.
Sinergi Penegakan Hukum dan Capaian Penerimaan Negara dalam penanganan perkara ini merupakan bagian dari upaya penegakan hukum perpajakan melalui sinergi antara PPNS Kanwil DJP Jawa Timur II, Kejaksaan Tinggi Jawa Timur, dan Kepolisian Daerah Jawa Timur. Sinergi tersebut mendukung proses penanganan perkara mulai dari penyidikan hingga penyerahan tersangka dan barang bukti setelah berkas perkara dinyatakan lengkap.
Sejalan dengan penanganan perkara tersebut, Kanwil DJP Jawa Timur II terus melaksanakan penegakan hukum melalui pemeriksaan bukti permulaan dan penyidikan.
Sebagaimana diketahui, dalam melaksanakan penegakan hukum pidana di bidang perpajakan, Direktorat Jenderal Pajak selalu mengedepankan asas ultimum remedium dengan mengutamakan pemulihan kerugian pada pendapatan negara.
Sampai dengan saat ini, pemulihan kerugian pada pendapatan negara dari kegiatan Pemeriksaan Bukti Permulaan (Bukper) telah menyumbang penerimaan negara sebesar Rp119,29 miliar (Pasal 8 ayat (3) UU KUP), dan kegiatan penyidikan berdasarkan Pasal 44b UU KUP telah mengumpulkan pendapatan negara sebesar Rp1,3 miliar. Secara keseluruhan, kegiatan penegakan hukum telah mengumpulkan penerimaan negara lebih dari Rp120,5 miliar
Menjaga Kepastian Hukum dan Mendorong Kepatuhan Perpajakan, Kanwil DJP Jawa Timur II berharap proses persidangan terhadap tersangka HT dapat dilaksanakan sesuai dengan ketentuan hukum perpajakan yang berlaku. Putusan yang dihasilkan nantinya diharapkan memberikan keadilan bagi seluruh pihak sekaligus menjaga dan melindungi kepentingan negara, khususnya dalam mengamankan penerimaan perpajakan.
Penegakan hukum perpajakan merupakan bagian dari upaya menciptakan kepastian dan kepatuhan hukum. Namun, sistem perpajakan yang kuat juga dibangun melalui kesadaran dan kepatuhan setiap Wajib Pajak sesuai dengan asas self assesment system hukum perpajakan.
Kepala Kanwil DJP Jawa Timur II mengimbau seluruh Wajib Pajak untuk menjalankan hak dan kewajiban perpajakan secara benar, lengkap, dan transparan. “Penegakan hukum merupakan bagian dari upaya DJP menjaga kepastian hukum dan keadilan dalam sistem perpajakan. Kami berharap proses hukum dalam perkara ini dapat berjalan sesuai dengan ketentuan yang berlaku. Pada saat yang sama, kami mengajak seluruh Wajib Pajak untuk memenuhi kewajiban perpajakannya dengan baik sebagai bagian dari upaya bersama menjaga penerimaan negara,” ujarnya. (Kus)